一、总体运行概况
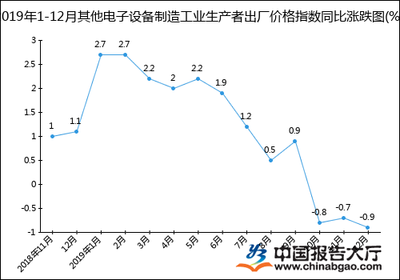
2019年,其他电子设备制造工业生产者出厂价格指数(PPI)总体呈现温和波动态势,全年各月同比涨跌幅在-0.8%至1.5%之间窄幅波动,年均同比上涨0.6%,较2018年回落0.3个百分点。环比价格季节性特征明显,二季度及四季度部分月份受市场需求及原材料成本传导影响小幅上行,年初及年中部分月份则出现微幅下调。整体价格走势与电子元器件、精密模具等上游投入品价格变化及下游消费电子、工业控制设备需求节奏基本吻合。
二、分月同比走势分析
1月,受春节前备货需求拉动,出厂价格同比上涨1.2%,为全年较高水平;2月,节假日因素导致有效工作日减少,价格同比涨幅收窄至0.8%;3月,企业复工后订单逐步释放,同比上涨1.0%;4月,下游补库存需求减弱,价格同比涨幅回落至0.5%;5月,部分产品出口订单承压,价格同比微涨0.3%;6月,行业进入传统淡季,价格同比由正转负,下降0.3%;7月,市场竞争加剧叠加部分产品降价促销,同比降幅扩大至0.8%,为全年低点;8月,需求边际改善,价格同比降幅收窄至0.4%;9月,受电子元件价格回升传导影响,价格同比由负转正,上涨0.2%;10月,产销衔接良好,同比上涨0.7%;11月,部分企业上调产品报价,同比上涨1.0%;12月,年末订单集中交付,同比上涨1.5%,为全年最高涨幅。
三、环比价格变动分析
环比方面,1月上涨0.4%,2月持平,3月上涨0.6%,4月下降0.2%,5月持平,6月下降0.5%,7月下降0.6%,8月上涨0.3%,9月上涨0.4%,10月持平,11月上涨0.5%,12月上涨0.4%。全年环比上涨月份6个,持平3个,下降3个,涨跌交替、幅度有限,反映行业供需关系总体平衡。
四、价格波动的成因分析
从成本端看,2019年有色金属、塑料等原材料价格震荡走弱,但人工成本及研发投入刚性上升,对价格形成一定支撑。从需求端看,消费电子类产品需求前高后低,工业控制、汽车电子等细分领域保持增长,但出口受国际贸易环境变化影响,部分月份订单收缩,拖累价格表现。从竞争格局看,行业集中度不高,中小企业价格竞争依然存在,抑制了价格上行空间。从政策与环境看,环保限产、安全生产等要求推高部分企业生产成本,但影响程度较上年减弱。
五、重点细分产品价格表现
年内,通信设备配套电子产品价格同比上涨1.2%,表现相对坚挺;工业自动控制系统装置价格同比上涨0.8%;电子测量仪器价格同比微涨0.1%;而不间断电源、稳压电源等产品因市场竞争激烈,价格同比持平略降。光伏逆变器等新能源相关产品受产业政策调整影响,价格波动较大,年均同比基本持平。
六、未来走势研判
展望2020年,其他电子设备制造行业出厂价格预计仍将保持温和波动。一方面,5G商用、新能源、智能制造等领域需求扩张将对价格形成支撑;另一方面,国际贸易不确定性及行业产能释放可能带来下行压力。初步判断,全年PPI同比涨幅可能在0.5%至1.0%之间,各月走势受订单节奏和原材料价格影响仍有小幅波动,建议行业企业加强成本管控,优化产品结构,增强价格抗风险能力。